Tidak semua perubahan dalam kehidupan dapat diperkirakan. Pendapatan bisa berkurang, kebutuhan keluarga bertambah, atau muncul pengeluaran mendadak yang sebelumnya tidak pernah masuk dalam perencanaan. Dalam situasi seperti ini, kondisi keuangan yang tertata dapat menjadi penyangga agar seseorang tidak mudah kehilangan kendali.
Ketahanan ekonomi pribadi bukan sekadar kemampuan mengumpulkan uang. Hal ini juga berkaitan dengan kesiapan menghadapi risiko, kebiasaan mengambil keputusan, dan kemampuan menyesuaikan pengeluaran ketika keadaan berubah. Semakin baik seseorang memahami kondisi finansialnya, semakin mudah pula menentukan langkah yang masuk akal.
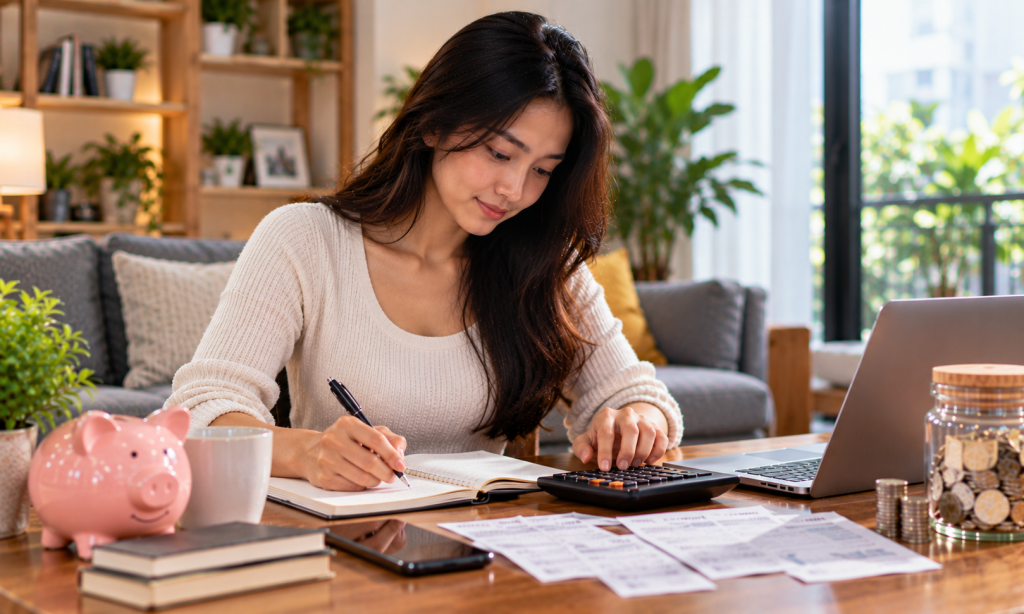
Mengukur Seberapa Kuat Kondisi Finansial Saat Ini
Sebelum menyusun rencana baru, penting untuk mengetahui posisi keuangan yang sebenarnya. Jangan hanya melihat jumlah pendapatan, tetapi perhatikan juga kewajiban, pengeluaran rutin, dan dana yang tersedia setelah semua kebutuhan terpenuhi.
Ada beberapa indikator sederhana yang dapat digunakan untuk melakukan evaluasi:
- Apakah seluruh kebutuhan pokok dapat dibayar tepat waktu?
- Apakah masih ada uang yang dapat disisihkan setiap bulan?
- Apakah cicilan dan utang masih berada dalam batas kemampuan?
- Apakah tersedia dana untuk menghadapi kebutuhan mendadak?
- Apakah pengeluaran hiburan sudah memiliki batas yang jelas?
Jika sebagian besar pendapatan habis untuk membayar kewajiban, jangan terburu-buru menambah pengeluaran baru. Prioritaskan perbaikan arus kas terlebih dahulu agar kondisi finansial tidak semakin terbebani.
Dana Darurat sebagai Penyangga Kehidupan
Dana darurat sering kali baru dianggap penting ketika masalah sudah terjadi. Padahal, keberadaan simpanan ini dapat membantu seseorang menghadapi situasi tidak terduga tanpa harus langsung mencari pinjaman.
Mulailah dengan menyisihkan sejumlah uang secara rutin, meskipun nominalnya belum besar. Target awal dapat disesuaikan dengan kemampuan, kemudian ditingkatkan secara bertahap hingga mencukupi beberapa bulan kebutuhan pokok.
Sebaiknya dana tersebut ditempatkan secara terpisah dari rekening transaksi sehari-hari. Dengan begitu, penggunaannya dapat lebih terkontrol dan tidak mudah tercampur dengan anggaran belanja atau hiburan.
Selain dana darurat, penting juga memiliki rencana untuk kewajiban jangka panjang seperti pendidikan, tempat tinggal, dan persiapan masa pensiun. Tujuan yang jelas membuat kegiatan menabung terasa lebih terarah.
Mengendalikan Pengeluaran yang Dipengaruhi Kebiasaan Digital
Kemudahan transaksi melalui internet membawa perubahan besar terhadap perilaku konsumsi. Seseorang dapat membeli barang, berlangganan layanan, atau mengakses hiburan tanpa harus meninggalkan rumah. Sayangnya, proses yang cepat terkadang membuat pertimbangan sebelum membayar menjadi semakin singkat.
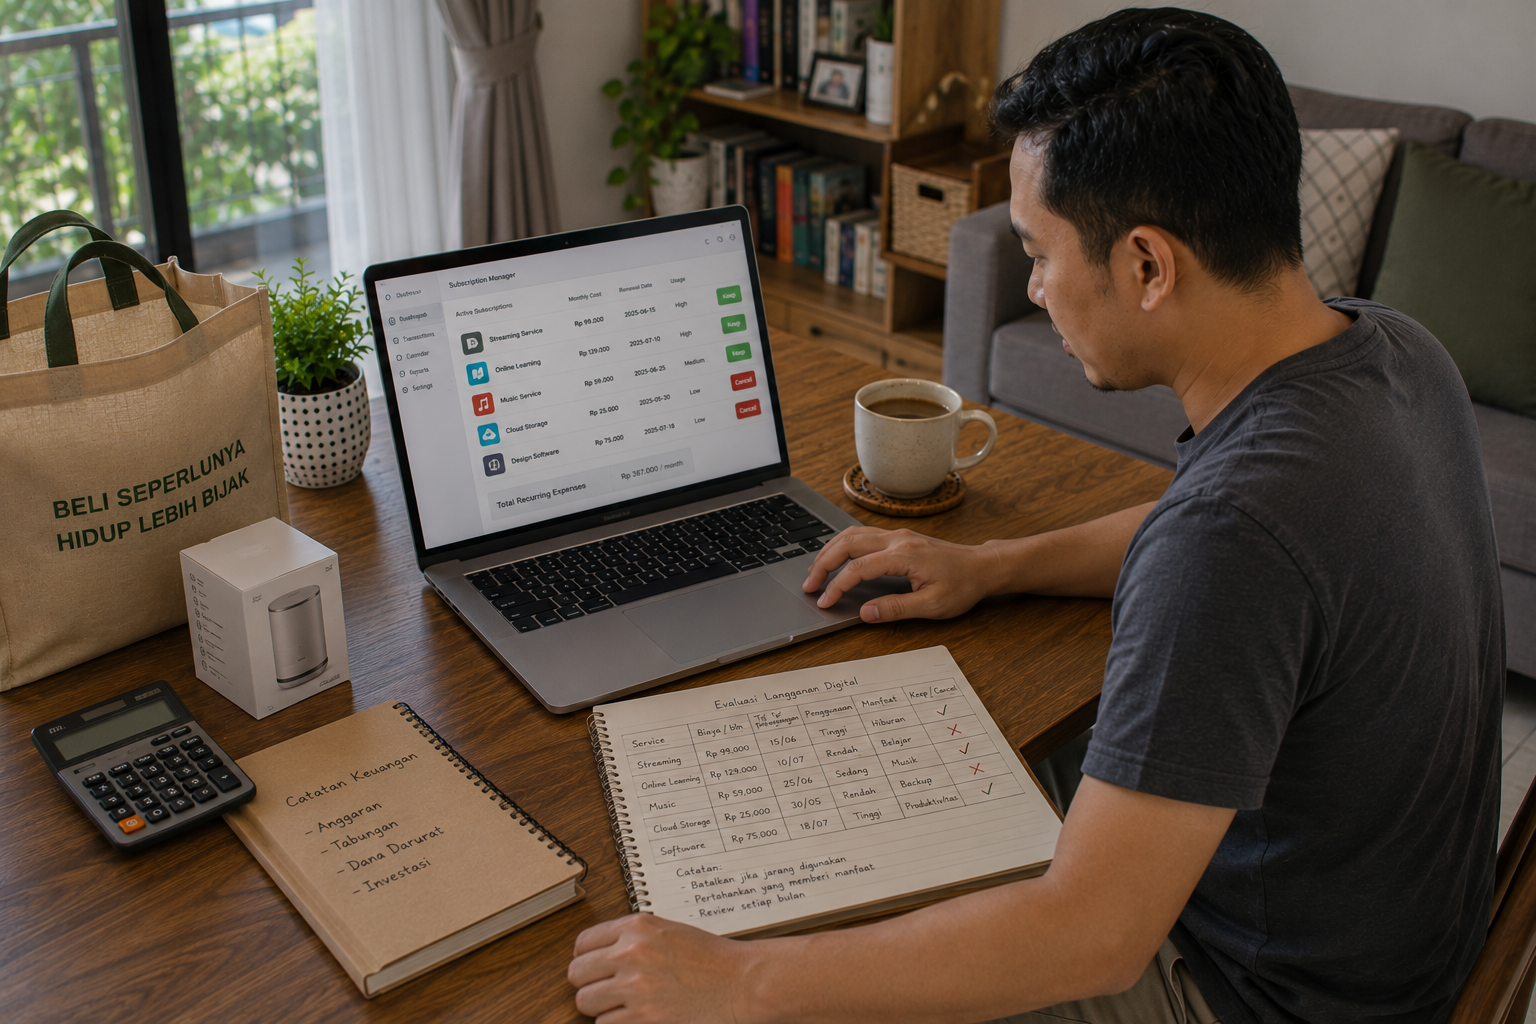
Pengeluaran digital perlu diperiksa secara berkala, terutama untuk layanan yang menggunakan pembayaran berulang atau menawarkan transaksi tambahan. Jangan sampai biaya kecil yang dianggap tidak berarti justru mengurangi jumlah tabungan secara perlahan.
Ketika mencari hiburan daring, termasuk platform yang dikenal dengan nama QQ88ASIA, pengguna sebaiknya tidak hanya mempertimbangkan promosi dan tampilan. Periksa identitas pengelola, reputasi independen, ketentuan penggunaan, serta aturan pembayaran sebelum mengambil keputusan.
Permainan yang melibatkan uang dan unsur peluang memiliki hasil yang tidak pasti. Karena itu, aktivitas tersebut tidak boleh dianggap sebagai sumber pendapatan. Jika memilih hiburan berbayar, gunakan hanya anggaran yang benar-benar tersedia setelah kebutuhan utama dan tabungan terpenuhi.
Menilai Keunggulan Layanan dari Informasi yang Terbukti
Dalam memilih layanan digital, informasi yang jelas jauh lebih berguna daripada janji yang terdengar menarik. Beberapa karakteristik berikut dapat menjadi bahan pertimbangan:
- Transparansi informasi: identitas pengelola dan penjelasan layanan tersedia secara terbuka.
- Ketentuan yang mudah dipahami: aturan transaksi, biaya, dan persyaratan penggunaan tidak disembunyikan.
- Perlindungan data pribadi: terdapat penjelasan mengenai penggunaan informasi pengguna.
- Saluran pengaduan: tersedia informasi bantuan yang dapat diperiksa.
- Reputasi yang dapat ditelusuri: terdapat informasi dari sumber independen yang bisa dibandingkan.
Kriteria tersebut bukan jaminan bahwa sebuah platform aman. Pengguna tetap perlu memeriksa fakta secara mandiri dan memastikan layanan sesuai dengan ketentuan hukum di wilayah tempat tinggalnya.
Mengenali Pola Penipuan Sebelum Terlambat
Penipuan online sering memanfaatkan keinginan seseorang untuk mendapatkan keuntungan cepat. Pelaku dapat menggunakan testimoni palsu, identitas yang menyerupai perusahaan lain, atau pesan mendesak agar calon korban segera mengirimkan uang.
Berhati-hatilah apabila menemukan layanan yang menjanjikan hasil pasti, meminta kode OTP, atau mengenakan biaya tambahan tanpa penjelasan yang masuk akal. Jangan pernah memberikan kata sandi maupun informasi perbankan kepada pihak yang tidak terverifikasi.
Jika sebuah penawaran terasa terlalu bagus untuk menjadi kenyataan, luangkan waktu untuk memeriksanya. Bandingkan informasi dari beberapa sumber, baca seluruh ketentuan, dan hindari transaksi ketika masih ada hal yang belum jelas. Menunda keputusan bukan kerugian, justru dapat melindungi uang yang sudah susah payah dikumpulkan.
Membentuk Kebiasaan yang Tetap Bertahan
Ketahanan finansial membutuhkan konsistensi. Buat jadwal evaluasi bulanan untuk melihat perkembangan tabungan, kewajiban, dan pengeluaran. Jika pendapatan meningkat, jangan langsung menaikkan seluruh standar hidup. Manfaatkan sebagian tambahan penghasilan untuk memperkuat simpanan atau menyelesaikan utang.
Ketika kondisi ekonomi sedang sulit, kurangi pengeluaran yang tidak mendesak terlebih dahulu. Hindari menggunakan pinjaman untuk membiayai hiburan atau mengejar kerugian dari aktivitas berisiko.
Pada akhirnya, keuangan yang kuat bukan berarti seseorang tidak pernah menghadapi masalah. Kekuatan sebenarnya terlihat dari kesiapan menghadapi perubahan tanpa harus mengorbankan kebutuhan utama. Dengan perencanaan yang realistis, sikap kritis terhadap layanan digital, dan kebiasaan menabung, masa depan finansial dapat dibangun dengan lebih terarah.